Ασφάλιση Καταστήματος και Επαγγελματικού Χώρου στην Αττική
Από την PlanoAsfaleia
Η λειτουργία ενός καταστήματος ή ενός επαγγελματικού χώρου συνοδεύεται από καθημερινές ευθύνες, λειτουργικά έξοδα και επιχειρηματικούς κινδύνους.
Μια ζημιά στον εξοπλισμό, ένα περιστατικό πυρκαγιάς, μια διάρρηξη ή μια απρόβλεπτη διακοπή λειτουργίας μπορεί να επηρεάσει σημαντικά τη δραστηριότητα μιας επιχείρησης.
Για επαγγελματίες που δραστηριοποιούνται στην Αγία Παρασκευή, στο Χαλάνδρι, στο Μαρούσι, στην Αθήνα και στην ευρύτερη Αττική, η ασφάλιση καταστήματος και επαγγελματικού χώρου αποτελεί μία επιλογή διαχείρισης συγκεκριμένων οικονομικών κινδύνων.
Η κατάλληλη ασφαλιστική προστασία, ωστόσο, δεν είναι ίδια για κάθε επιχείρηση.
Ένα εμπορικό κατάστημα, ένα γραφείο παροχής υπηρεσιών και ένας χώρος εστίασης έχουν διαφορετικές ανάγκες, εξοπλισμό και καθημερινή λειτουργία.
Τι είναι η ασφάλιση καταστήματος;
Η ασφάλιση καταστήματος αφορά ασφαλιστικές λύσεις που μπορούν να προστατεύουν συγκεκριμένα περιουσιακά στοιχεία και κινδύνους που συνδέονται με τη λειτουργία μιας εμπορικής επιχείρησης.
Ανάλογα με το ασφαλιστικό πρόγραμμα, μπορεί να εξετάζεται η προστασία του κτιρίου, του περιεχομένου, του εξοπλισμού ή των εμπορευμάτων.
Ενδέχεται επίσης να υπάρχουν επιλογές για συγκεκριμένες μορφές αστικής ευθύνης ή οικονομικών απωλειών.
Δεν σημαίνει ότι κάθε επαγγελματικό ασφαλιστήριο περιλαμβάνει αυτόματα όλες αυτές τις καλύψεις.
Η επιλογή πρέπει να γίνεται με βάση τη δραστηριότητα, την αξία των περιουσιακών στοιχείων και τους κινδύνους που θέλει να διαχειριστεί ο επαγγελματίας.
Τι μπορεί να ασφαλιστεί σε έναν επαγγελματικό χώρο;
Κτίριο και εγκαταστάσεις
Εάν η επιχείρηση λειτουργεί σε ιδιόκτητο ακίνητο, μπορεί να χρειάζεται να εξεταστεί η ασφαλιστική προστασία του κτιρίου.
Στην περίπτωση μισθωμένου χώρου, χρειάζεται να διευκρινιστεί ποιες ευθύνες ανήκουν στον ιδιοκτήτη και ποιες στον μισθωτή.
Η ασφάλιση του κτιρίου από τον ιδιοκτήτη δεν σημαίνει απαραίτητα ότι προστατεύεται και το περιεχόμενο της επιχείρησης.
Επαγγελματικός εξοπλισμός
Ο εξοπλισμός αποτελεί σημαντικό μέρος της επένδυσης μιας επιχείρησης.
Ανάλογα με τη δραστηριότητα, μπορεί να περιλαμβάνει υπολογιστές, μηχανήματα, έπιπλα, ταμειακά συστήματα, επαγγελματικές συσκευές ή άλλο εξοπλισμό.
Πριν από την ασφάλιση, είναι χρήσιμο να υπάρχει αναλυτική καταγραφή της περιουσίας και ρεαλιστική αποτίμηση της αξίας της.
Εμπορεύματα και αποθέματα
Για ένα κατάστημα λιανικής, τα εμπορεύματα μπορεί να αποτελούν σημαντικό μέρος της συνολικής επιχειρηματικής αξίας.
Η αξία τους μπορεί να μεταβάλλεται κατά τη διάρκεια του έτους.
Ένα κατάστημα ένδυσης, για παράδειγμα, μπορεί να διαθέτει μεγαλύτερα αποθέματα πριν από συγκεκριμένες εμπορικές περιόδους.
Για αυτό χρειάζεται να εξετάζεται πώς προσδιορίζεται η ασφαλισμένη αξία και αν προβλέπονται ειδικοί όροι για μεταβολές των αποθεμάτων.
Ποιους κινδύνους πρέπει να εξετάσει ένας επαγγελματίας;
Πυρκαγιά
Μια πυρκαγιά μπορεί να προκαλέσει ζημιές στο κτίριο, στον εξοπλισμό ή στα εμπορεύματα.
Η κάλυψη εξαρτάται από τους όρους του ασφαλιστηρίου, τις ασφαλισμένες αξίες και τις προβλεπόμενες εξαιρέσεις.
Είναι σημαντικό να εξετάζονται και τυχόν απαιτήσεις σχετικά με τα μέτρα πυροπροστασίας.
Ζημιές από νερά και φυσικά φαινόμενα
Ένα περιστατικό διαρροής νερού ή ένα έντονο καιρικό φαινόμενο μπορεί να προκαλέσει σημαντική ζημιά σε έναν επαγγελματικό χώρο.
Δεν έχουν όμως όλα τα περιστατικά την ίδια ασφαλιστική αντιμετώπιση.
Για παράδειγμα, η διαρροή από σωληνώσεις και η πλημμύρα από εξωτερικά νερά μπορεί να αντιμετωπίζονται ως διαφορετικοί ασφαλιστικοί κίνδυνοι.
Χρειάζεται να ελέγχεται ποιες περιπτώσεις περιλαμβάνονται και ποιες προϋποθέσεις ισχύουν.
Κλοπή και διάρρηξη
Ένα κατάστημα με εμπορεύματα ή εξοπλισμό αξίας μπορεί να χρειάζεται να εξετάσει σχετική κάλυψη.
Σημαντικό ρόλο έχουν οι συμβατικοί ορισμοί της κλοπής και της διάρρηξης, τα μέτρα προστασίας που απαιτούνται και οι περιορισμοί για συγκεκριμένα αντικείμενα.
Δεν πρέπει να θεωρείται ότι κάθε απώλεια εμπορεύματος καλύπτεται.
Θραύση βιτρίνας
Για επιχειρήσεις με μεγάλες γυάλινες επιφάνειες, η θραύση κρυστάλλων μπορεί να αποτελεί ιδιαίτερο ενδιαφέρον.
Χρειάζεται να εξετάζεται αν το πρόγραμμα περιλαμβάνει βιτρίνες, επιγραφές ή άλλες γυάλινες εγκαταστάσεις και υπό ποιους όρους.
Αστική ευθύνη καταστήματος: Γιατί είναι σημαντική;
Ένα κατάστημα δεν αντιμετωπίζει μόνο κινδύνους υλικών ζημιών.
Μπορεί επίσης να προκύψουν περιστατικά που αφορούν τρίτους, όπως πελάτες ή επισκέπτες.
Για παράδειγμα, ένας πελάτης μπορεί να τραυματιστεί μέσα σε έναν επαγγελματικό χώρο και να προκύψει ζήτημα αστικής ευθύνης.
Η σχετική ασφαλιστική κάλυψη μπορεί, υπό συγκεκριμένες προϋποθέσεις, να αφορά απαιτήσεις αποζημίωσης τρίτων για περιστατικά που συνδέονται με τη λειτουργία της επιχείρησης.
Η ύπαρξη ασφαλιστηρίου δεν σημαίνει ότι κάθε απαίτηση τρίτου καλύπτεται αυτομάτως.
Πρέπει να εξετάζονται τα ασφαλιστικά όρια, οι εξαιρέσεις, οι προϋποθέσεις ενεργοποίησης και το αντικείμενο της δραστηριότητας.
Διαφορά γενικής και επαγγελματικής αστικής ευθύνης
Η γενική αστική ευθύνη μπορεί να αφορά περιστατικά που συνδέονται με τη λειτουργία του χώρου ή της επιχείρησης.
Η επαγγελματική αστική ευθύνη σχετίζεται με διαφορετικές κατηγορίες κινδύνων, όπως συγκεκριμένα επαγγελματικά λάθη ή παραλείψεις κατά την παροχή υπηρεσιών.
Ένα λογιστικό γραφείο, για παράδειγμα, μπορεί να έχει διαφορετικές ανάγκες από ένα κατάστημα λιανικής.
Οι δύο καλύψεις δεν πρέπει να συγχέονται.
Τι συμβαίνει αν το κατάστημα σταματήσει προσωρινά να λειτουργεί;
Μια σοβαρή υλική ζημιά μπορεί να οδηγήσει σε προσωρινή διακοπή της λειτουργίας.
Ακόμη και όταν ο εξοπλισμός επισκευάζεται ή αντικαθίσταται, η επιχείρηση μπορεί να συνεχίζει να έχει οικονομικές υποχρεώσεις.
Σε ορισμένα ασφαλιστικά προϊόντα υπάρχει δυνατότητα εξέτασης κάλυψης διακοπής εργασιών ή απώλειας κερδών.
Η ενεργοποίησή της συνδέεται συνήθως με συγκεκριμένες προϋποθέσεις, όπως η επέλευση ασφαλισμένου γεγονότος που προβλέπεται από τη σύμβαση.
Πρέπει να εξετάζονται η διάρκεια αποζημίωσης, η περίοδος αναμονής, ο τρόπος υπολογισμού της οικονομικής απώλειας και οι εξαιρέσεις.
Δεν αποτελεί γενική εγγύηση ότι η ασφαλιστική εταιρεία θα αναπληρώσει κάθε χαμένο έσοδο.
Ασφάλιση καταστήματος σε μισθωμένο χώρο
Πολλές επιχειρήσεις στην Αττική λειτουργούν σε ενοικιαζόμενα ακίνητα.
Σε αυτή την περίπτωση, ο επαγγελματίας χρειάζεται να διαχωρίσει την ασφάλιση του ακινήτου από την ασφάλιση της δικής του περιουσίας.
Είναι χρήσιμο να εξετάσει:
- Ποιος έχει την ευθύνη ασφάλισης του κτιρίου.
- Ποιος είναι ο ιδιοκτήτης του εξοπλισμού.
- Ποιες εγκαταστάσεις έχουν πραγματοποιηθεί με δαπάνη της επιχείρησης.
- Αν υπάρχει ανάγκη ασφάλισης εμπορευμάτων.
- Αν προκύπτουν ιδιαίτερες συμβατικές υποχρεώσεις από τη μίσθωση.
Το γεγονός ότι ο ιδιοκτήτης έχει ασφαλίσει το ακίνητο δεν σημαίνει ότι η επιχείρηση διαθέτει επαρκή ασφαλιστική προστασία.
Ασφάλιση επαγγελματικού χώρου στην Αττική: Διαφορετικές ανάγκες ανά δραστηριότητα
Η γεωγραφική θέση μπορεί να αποτελεί παράγοντα αξιολόγησης, αλλά δεν καθορίζει από μόνη της τις ανάγκες μιας επιχείρησης.
Κατάστημα λιανικής
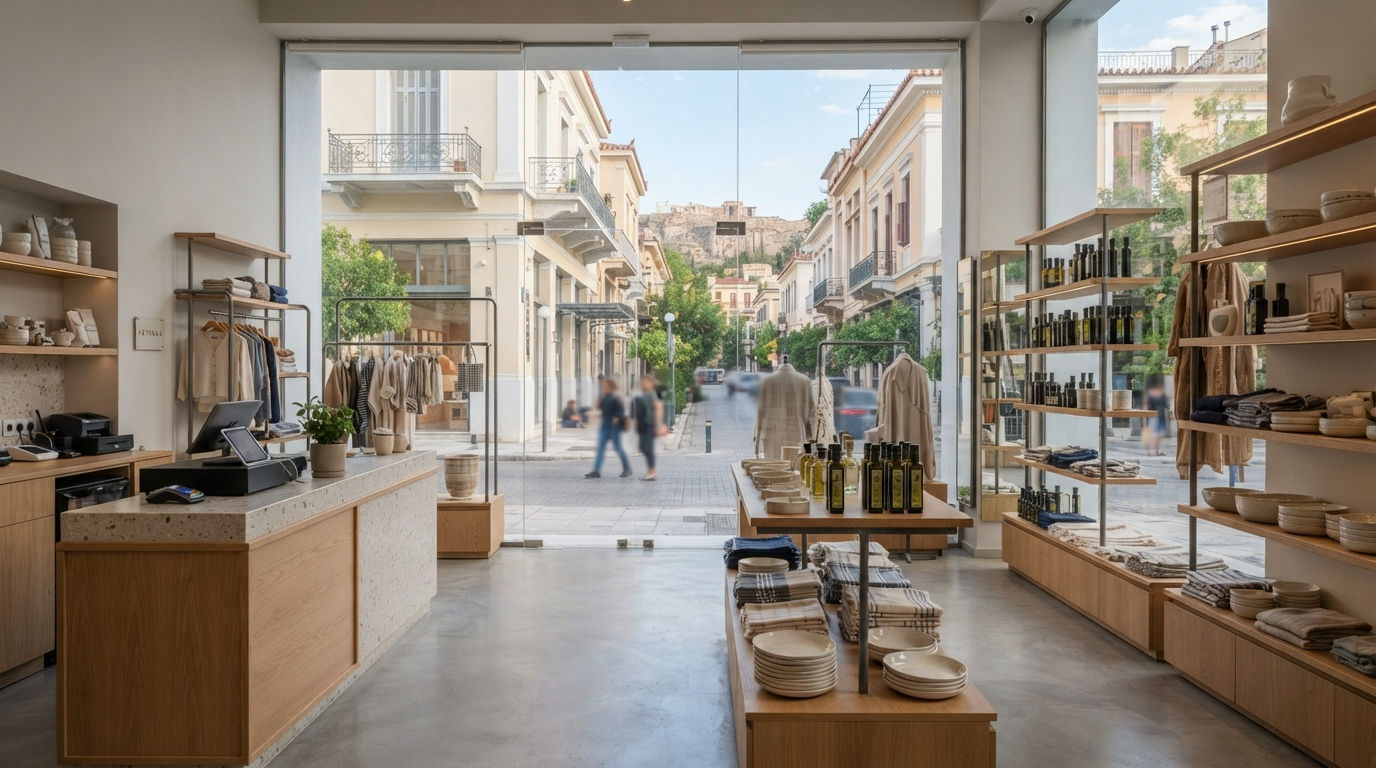
Ένα κατάστημα με προϊόντα προς πώληση χρειάζεται να εξετάσει ιδιαίτερα την αξία εμπορευμάτων, τον εξοπλισμό, τις βιτρίνες και τους κινδύνους που σχετίζονται με τη λειτουργία του.
Καφέ ή επιχείρηση εστίασης
Σε μια επιχείρηση εστίασης μπορεί να υπάρχουν ειδικές ανάγκες που συνδέονται με επαγγελματικές συσκευές, εγκαταστάσεις, αποθέματα και παρουσία πελατών.
Γραφείο παροχής υπηρεσιών
Ένα γραφείο μπορεί να έχει μικρότερο όγκο εμπορευμάτων, αλλά σημαντικό τεχνολογικό εξοπλισμό.
Ανάλογα με το αντικείμενο, μπορεί να χρειάζεται και ξεχωριστή αξιολόγηση επαγγελματικής αστικής ευθύνης.
Κατάστημα με εμπορεύματα υψηλής αξίας
Όταν η επιχείρηση διαθέτει εμπορεύματα υψηλής αξίας, χρειάζεται ιδιαίτερη προσοχή στις ασφαλισμένες αξίες, στους περιορισμούς κάλυψης και στα απαιτούμενα μέτρα προστασίας.
Δεν υπάρχει ένα ασφαλιστικό πρόγραμμα κατάλληλο για όλες τις επιχειρήσεις.
Πόσο κοστίζει η ασφάλιση καταστήματος;
Το κόστος δεν είναι ενιαίο.
Μπορεί να επηρεάζεται από:
- Το είδος της επιχειρηματικής δραστηριότητας.
- Τη χρήση και τα χαρακτηριστικά του ακινήτου.
- Την αξία εξοπλισμού και εμπορευμάτων.
- Τους κινδύνους που επιλέγονται.
- Τα ασφαλιστικά όρια.
- Τις απαλλαγές.
- Τους όρους αξιολόγησης της ασφαλιστικής εταιρείας.
Για αυτό, μια γενική τιμή χωρίς στοιχεία της επιχείρησης δεν προσφέρει αξιόπιστη εικόνα.
Η σωστή διαδικασία ξεκινά με την καταγραφή της δραστηριότητας και των πραγματικών ασφαλιστικών αναγκών.
Πλάνο Ασφάλεια — Ασφάλιση επιχειρήσεων στην Αγία Παρασκευή και την Αττική
Η Πλάνο Ασφάλεια βρίσκεται στην Αγία Παρασκευή, στη Δημητρίου Γούναρη 21, και παρέχει ενημέρωση για ασφαλιστικές λύσεις επιχειρήσεων.
Εάν διατηρείτε κατάστημα, γραφείο ή άλλο επαγγελματικό χώρο στην Αττική, μπορείτε να επικοινωνήσετε με το γραφείο για να συζητήσετε τους κινδύνους της δραστηριότητάς σας.
Η επιλογή ασφάλισης χρειάζεται να βασίζεται σε πραγματικά δεδομένα και όχι σε ένα γενικό πακέτο που παρουσιάζεται ως κατάλληλο για όλους.
Συχνές ερωτήσεις για την ασφάλιση καταστήματος
Είναι υποχρεωτική η ασφάλιση καταστήματος;
Δεν υπάρχει μία ενιαία απάντηση για κάθε επιχείρηση. Ειδικές υποχρεώσεις μπορεί να προκύπτουν από τη νομοθεσία, τη δραστηριότητα, το μέγεθος της επιχείρησης ή συμβατικές δεσμεύσεις. Απαιτείται έλεγχος της συγκεκριμένης περίπτωσης.
Μπορώ να ασφαλίσω κατάστημα που νοικιάζω;
Μπορούν να εξεταστούν επιλογές ασφάλισης για περιουσιακά στοιχεία και κινδύνους που αφορούν τον μισθωτή, σύμφωνα με τους όρους του προγράμματος.
Καλύπτονται τα εμπορεύματα από κλοπή;
Μόνο εφόσον προβλέπεται σχετική κάλυψη και πληρούνται οι συμβατικές προϋποθέσεις. Χρειάζεται έλεγχος των ορίων, των εξαιρέσεων και των απαιτούμενων μέτρων ασφαλείας.
Καλύπτεται η απώλεια εσόδων μετά από ζημιά;
Ορισμένα προγράμματα μπορεί να περιλαμβάνουν κάλυψη διακοπής εργασιών, υπό συγκεκριμένους όρους. Δεν καλύπτεται αυτόματα κάθε οικονομική απώλεια.
Χρειάζεται ασφάλιση ένα μικρό επαγγελματικό γραφείο;
Ακόμη και ένας μικρός χώρος μπορεί να διαθέτει εξοπλισμό ή να αντιμετωπίζει κινδύνους που αξίζει να αξιολογηθούν. Η καταλληλότητα της ασφάλισης εξαρτάται από τη δραστηριότητα και τις ανάγκες του επαγγελματία.
Προστατεύστε την επαγγελματική σας δραστηριότητα με σωστό σχεδιασμό
Η ασφάλιση ενός καταστήματος δεν πρέπει να αντιμετωπίζεται ως μια τυπική διαδικασία.
Είναι μια απόφαση που χρειάζεται κατανόηση των επιχειρηματικών κινδύνων, των ασφαλισμένων αξιών και των όρων του συμβολαίου.
Ζητήστε εξατομικευμένη ενημέρωση και να εξετάστε ασφαλιστικές επιλογές για το κατάστημα ή τον επαγγελματικό σας χώρο.
Κλείστε δωρεάν ραντεβού για εξατομικευμένη προσφορά για το κατάστημά σας* Το άρθρο είναι ενημερωτικό. Οι καλύψεις, τα ασφαλιστικά όρια, οι απαλλαγές, οι εξαιρέσεις και οι προϋποθέσεις αποζημίωσης καθορίζονται από το εκάστοτε ασφαλιστήριο και το εφαρμοστέο νομοθετικό πλαίσιο.
📞 Επικοινώνησε μαζί μας:
📧 [email protected]
🌐 www.planoasfaleia.com
📍 Δίπλα σου, παντού στην Ελλάδα
Ακολουθήστε μας στα Social Media:


Από
Plano Asfaleia
Μοιραστείτε το: